2022年,中國IDC(互聯(lián)網數據中心)行業(yè)在數字化轉型浪潮推動下,市場規(guī)模持續(xù)擴大,競爭格局呈現出多元化和加速整合的特征。本文從行業(yè)競爭格局、市場份額分布、市場集中度以及企業(yè)競爭力評價等維度,結合工業(yè)互聯(lián)網數據服務的發(fā)展趨勢,對行業(yè)現狀進行深入分析。
一、行業(yè)競爭格局與市場份額
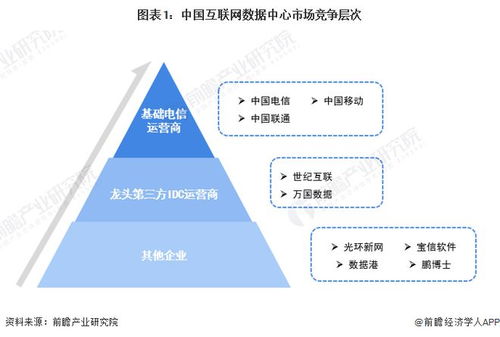
中國IDC市場主要由基礎電信運營商、第三方IDC服務商和云服務商構成。根據2022年數據顯示,基礎電信運營商(中國電信、中國移動、中國聯(lián)通)憑借網絡資源和規(guī)模優(yōu)勢,占據約50%的市場份額;第三方IDC服務商(如萬國數據、世紀互聯(lián)、數據港等)憑借靈活的服務和高定制化能力,市場份額約30%;云服務商(如阿里云、騰訊云、華為云)通過云數據中心業(yè)務快速擴張,占比約20%。市場呈現三足鼎立態(tài)勢,但第三方和云服務商增長勢頭強勁。
二、市場集中度分析
從市場集中度看,中國IDC行業(yè)CR4(前四家企業(yè)市場份額)約為60%,CR8(前八家企業(yè)市場份額)超過70%,表明市場屬于中高集中度水平。基礎電信運營商在資源和控制力上占據主導,但第三方和云服務商通過技術創(chuàng)新和區(qū)域布局,在細分領域形成競爭力。一線城市和核心樞紐區(qū)域市場集中度較高,而隨著“東數西算”等政策推進,中西部地區(qū)市場集中度有望逐步提升。
三、企業(yè)競爭力評價
企業(yè)競爭力主要評估資源能力、技術實力、服務質量和客戶覆蓋等方面。基礎電信運營商在帶寬、土地和電力資源上優(yōu)勢明顯,但創(chuàng)新速度相對較慢;第三方IDC服務商以高可用性、低延遲和定制化服務見長,尤其在金融、互聯(lián)網行業(yè)客戶中表現突出;云服務商則依托云計算生態(tài),提供一體化數據服務,在中小企業(yè)和大數據應用領域增長迅速。工業(yè)互聯(lián)網數據服務成為新增長點,企業(yè)對數據安全、實時處理和邊緣計算能力的需求提升,推動IDC服務商加速技術升級和合作生態(tài)構建。
四、工業(yè)互聯(lián)網數據服務的影響
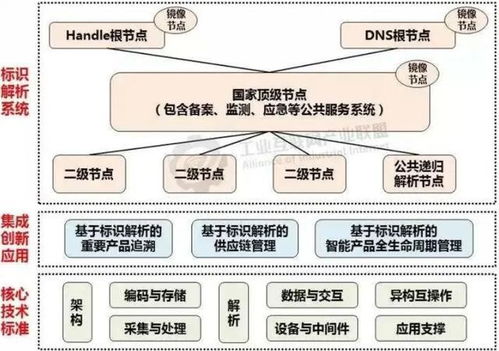
工業(yè)互聯(lián)網的興起為IDC行業(yè)帶來新機遇。數據服務需求從傳統(tǒng)存儲轉向實時分析、邊緣節(jié)點部署和行業(yè)解決方案,推動IDC企業(yè)向“數據中心+云+智能”一體化轉型。市場對低延時、高可靠數據中心的需求增加,尤其在制造業(yè)、能源和交通領域,企業(yè)通過合作或自建方式強化工業(yè)互聯(lián)網數據服務能力,這進一步加劇了行業(yè)競爭,并促使市場份額向技術領先者傾斜。
中國IDC行業(yè)將在政策支持和技術驅動下持續(xù)整合,市場集中度可能進一步提高。企業(yè)需強化核心競爭力,特別是在綠色數據中心、智能運維和工業(yè)互聯(lián)網服務等方面布局,以應對日益激烈的市場競爭。